Domain krematorium.eu kaufen?
Wir ziehen mit dem Projekt
krematorium.eu um.
Sind Sie am Kauf der Domain
krematorium.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krematorium.eu kaufen?
Wie funktioniert die Kremation in einem Krematorium? Was passiert mit der Asche nach der Verbrennung?
Bei der Kremation wird der Leichnam in einem speziellen Ofen bei hohen Temperaturen verbrannt. Nach der Verbrennung werden die Knochenreste zerkleinert und zu Asche verarbeitet. Die Asche wird in eine Urne gefüllt und den Angehörigen übergeben oder auf deren Wunsch verstreut. **
Was passiert mit der Asche nach der Kremation? Wie lange dauert der Prozess der Einäscherung im Krematorium?
Die Asche wird nach der Kremation in eine Aschekapsel oder Urne gefüllt und den Angehörigen übergeben. Der Prozess der Einäscherung im Krematorium dauert in der Regel etwa 1,5 bis 3 Stunden, je nach Temperatur und Größe des Verstorbenen. **

Ähnliche Suchbegriffe für Gewerblicher-Grundstückshandel-Die-problematische
Top-Angebote
Produkte zum Begriff Gewerblicher-Grundstückshandel-Die-problematische:
-
Söffing:Gewerblicher Grundstückshandel, Fachbücher von Matthias Söffing, Günter SöffingGrundstücksverkäufe optimal gestalten. Wann handelt es sich bei der Veräusserung eines Grundstücks um ein privates Veräusserungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräusserungen sind oft fliessend und damit einzelfallbezogen. Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräusserungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf, zum einen die zum gewerblichen Grundstückshandel unter anderem hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräusserungsgeschäften unter anderem zur Frage der ausschliesslichen Nutzung, hinsichtlich des Tatbestandsmerkmals „zu eigenen Wohnzwecken“. Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1. April 2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräusserungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräusserungsgeschäften im Sinne des § 23 EStG Anhang.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit GrundstückenGewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit Grundstücken , Grundstücksverkäufe optimal gestalten¿ Wann handelt es sich bei der Veräußerung eines Grundstücks um ein privates Veräußerungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräußerungen sind oft fließend und damit einzelfallbezogen. ¿ Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräußerungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf; zum einen die zum gewerblichen Grundstückshandel u. a. hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräußerungsgeschäften u. a. zur Frage der ausschließliche Nutzung, hínsichtlich des Tatbestandsmerkmal "zu eigenen Wohnzwecken". Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1.4.2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräußerungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräußerungsgeschäften i. S. des § 23 EStG Anhang , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Ratgeber Steuerrecht##, Autoren: Söffing, Matthias, Bearbeitung: Söffing, Claudius, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 384, Keyword: Drei-Objekt-Grenze; Spekulationsbesteuerung; Vermögensverwaltung; Immobilien; Steuerberater; Gestaltungsmöglichkeiten; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstücksrecht~Sachenrecht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht)~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Grundeigentum und Immobilien, Text Sprache: ger, Seitenanzahl: 384, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 384 Blätter, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000076860001 V14550-978-3-482-521- B0000076860002 V14550-978-3-482-521-2, Vorgänger: 2466522, Vorgänger EAN: 9783482521164 9783482521157 9783482521140 9783482521133 9783482521126, Alternatives Format EAN: 9783482552670 9783482023125, eBook EAN: 9783482552670, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Rechtsfigur mit Tücken. Querschnitt über die Abgrenzungsmerkmale, Sonderfälle und Konsequenzen bei gewerblichem Grundstückshandel, TaschenbuchEine Rechtsfigur Mit Tücken. Querschnitt Über Die Abgrenzungsmerkmale, Sonderfälle Und Konsequenzen Bei Gewerblichem Grundstückshandel, Taschenbuch Von Anne Rothkegel, Grin, 978-3-638-72844-7, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was passiert mit der Asche nach der Kremation in einem Krematorium?
Die Asche wird in eine spezielle Aschekapsel oder Urne gefüllt. Diese wird dann an die Angehörigen übergeben oder auf Wunsch an einem bestimmten Ort beigesetzt. In einigen Fällen kann die Asche auch anonym auf einem Friedhof oder einem speziellen Gelände verstreut werden. **
-
Was geschieht mit der Asche nach der Einäscherung in einem Krematorium?
Die Asche wird in einer Urne gesammelt und den Angehörigen übergeben. Diese können die Urne beispielsweise zu Hause aufbewahren, auf einem Friedhof beisetzen oder an einem anderen Ort ihrer Wahl verstreuen. Es ist auch möglich, die Asche in einem Kolumbarium zu platzieren. **
-
Was sind die verschiedenen Möglichkeiten der Bestattung nach der Einäscherung in einem Krematorium?
Die Asche kann in einer Urne beigesetzt, verstreut oder in einem speziellen Friedwald beigesetzt werden. Alternativ kann die Asche auch zu Schmuckstücken verarbeitet oder in einem Erinnerungsdiamanten umgewandelt werden. Eine weitere Möglichkeit ist die Beisetzung der Asche auf einem Friedhof in einem speziellen Urnengrab. **
-
Sind Zwergspitze problematische Hunde?
Zwergspitze sind im Allgemeinen keine problematischen Hunde, solange sie gut erzogen und ausreichend beschäftigt werden. Wie bei jeder Hunderasse können jedoch individuelle Unterschiede auftreten, und einige Zwergspitze können bestimmte Verhaltensprobleme entwickeln. Es ist wichtig, sich vor der Anschaffung eines Zwergspitzes über die Rassemerkmale und ihre Bedürfnisse zu informieren, um sicherzustellen, dass man ihnen gerecht werden kann. **
Wer übernimmt die Versandkosten gewerblicher Verkäufer?
Die Versandkosten werden in der Regel vom Käufer übernommen. Es kann jedoch auch vorkommen, dass der Verkäufer die Versandkosten trägt, um den Verkauf attraktiver zu gestalten. Die genaue Regelung hängt von den individuellen Vereinbarungen zwischen Verkäufer und Käufer ab. **
Was ist ein gewerblicher Wiederverkäufer?
Ein gewerblicher Wiederverkäufer ist eine Person oder ein Unternehmen, das Waren oder Dienstleistungen kauft und diese wieder verkauft, um Gewinn zu erzielen. Im Gegensatz zu privaten Verkäufern handelt es sich bei gewerblichen Wiederverkäufern um Personen oder Unternehmen, die regelmäßig und in größerem Umfang handeln. Sie können in verschiedenen Branchen tätig sein, wie zum Beispiel im Einzelhandel, Großhandel oder E-Commerce. **
Top-Angebote
Produkte zum Begriff Gewerblicher-Grundstückshandel-Die-problematische:
-
Gewerblicher Grundstückshandel: Die problematische Abgrenzung der privaten Vermögensverwaltung vom Gewerbebetrieb, Taschenbuch von Katharina Siebert,Gewerblicher Grundstückshandel: Die Problematische Abgrenzung Der Privaten Vermögensverwaltung Vom Gewerbebetrieb, Taschenbuch Von Katharina Siebert, Bachelor + Master Publishing, 978-3-86341-167-1, Seitenanzahl: 6024,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit Grundstücken, Set von Matthias Söffing, Nwb Verlag, 978-3-482-52117-1Gewerblicher Grundstückshandel Und Private Veräußerungsgeschäfte Mit Grundstücken, Set Von Matthias Söffing, Nwb Verlag, 978-3-482-52117-1, Seitenanzahl: 36669,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Söffing:Gewerblicher Grundstückshandel, Fachbücher von Matthias Söffing, Günter SöffingGrundstücksverkäufe optimal gestalten. Wann handelt es sich bei der Veräusserung eines Grundstücks um ein privates Veräusserungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräusserungen sind oft fliessend und damit einzelfallbezogen. Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräusserungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf, zum einen die zum gewerblichen Grundstückshandel unter anderem hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräusserungsgeschäften unter anderem zur Frage der ausschliesslichen Nutzung, hinsichtlich des Tatbestandsmerkmals „zu eigenen Wohnzwecken“. Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1. April 2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräusserungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräusserungsgeschäften im Sinne des § 23 EStG Anhang.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit GrundstückenGewerblicher Grundstückshandel und private Veräußerungsgeschäfte mit Grundstücken , Grundstücksverkäufe optimal gestalten¿ Wann handelt es sich bei der Veräußerung eines Grundstücks um ein privates Veräußerungsgeschäft und wann ist die Grenze zum gewerblichen Grundstückshandel überschritten? Wo liegen die Tücken? Wie kann man geplante Grundstücksverkäufe steuerlich optimal gestalten? Die Grenzen zwischen gewerblichem Grundstückshandel und privaten Veräußerungen sind oft fließend und damit einzelfallbezogen. ¿ Der bewährte Ratgeber von Söffing/Söffing bietet Ihnen nicht nur einen aktuellen Überblick über die Rechtsprechung zum gewerblichen Grundstückshandel sowie zu privaten Grundstücksveräußerungsgeschäften, sondern unterstützt Sie in der Beratung, bei der Einordnung rechtlicher Fragestellungen und skizziert praxisnahe Lösungswege. Beispiele und Schaubilder erläutern die komplexen Zusammenhänge und erleichtern Ihnen die sichere Umsetzung der Materie in die Praxis. Die 7. Auflage greift die Flut der neu ergangenen Rechtsprechung auf; zum einen die zum gewerblichen Grundstückshandel u. a. hinsichtlich Zählobjekten und An- und Umbauten an bestehenden Immobilien, zum anderen die zu privaten Veräußerungsgeschäften u. a. zur Frage der ausschließliche Nutzung, hínsichtlich des Tatbestandsmerkmal "zu eigenen Wohnzwecken". Das Buch ist eine ideale Informationsquelle für Steuerberater, Rechtsanwälte, Notare, Immobilienexperten und Investoren. Rechtsstand ist der 1.4.2024. Inhaltsverzeichnis: A. Gewerblicher Grundstückshandel B. Private Veräußerungsgeschäfte bei Grundstücken (§ 23 EStG) C. Verklammerungsrechtsprechung bei unbeweglichen Wirtschaftsgütern D. Verhältnis und Unterschiede zwischen gewerblichem Grundstückshandel, anderen gewerblichen Einkunftsquellen und privaten Veräußerungsgeschäften i. S. des § 23 EStG Anhang , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 202408, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: NWB-Ratgeber Steuerrecht##, Autoren: Söffing, Matthias, Bearbeitung: Söffing, Claudius, Edition: NED, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 384, Keyword: Drei-Objekt-Grenze; Spekulationsbesteuerung; Vermögensverwaltung; Immobilien; Steuerberater; Gestaltungsmöglichkeiten; Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Grundstücksrecht~Sachenrecht~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Grundstücksrecht (Immobiliarsachenrecht)~Steuer- und Abgabenrecht, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für die Hochschule, Warengruppe: HC/Steuern, Fachkategorie: Grundeigentum und Immobilien, Text Sprache: ger, Seitenanzahl: 384, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 384 Blätter, Länge: 211, Breite: 149, Höhe: 25, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000076860001 V14550-978-3-482-521- B0000076860002 V14550-978-3-482-521-2, Vorgänger: 2466522, Vorgänger EAN: 9783482521164 9783482521157 9783482521140 9783482521133 9783482521126, Alternatives Format EAN: 9783482552670 9783482023125, eBook EAN: 9783482552670, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Kremation in einem Krematorium? Was passiert mit der Asche nach der Verbrennung?
Bei der Kremation wird der Leichnam in einem speziellen Ofen bei hohen Temperaturen verbrannt. Nach der Verbrennung werden die Knochenreste zerkleinert und zu Asche verarbeitet. Die Asche wird in eine Urne gefüllt und den Angehörigen übergeben oder auf deren Wunsch verstreut. **
-
Was passiert mit der Asche nach der Kremation? Wie lange dauert der Prozess der Einäscherung im Krematorium?
Die Asche wird nach der Kremation in eine Aschekapsel oder Urne gefüllt und den Angehörigen übergeben. Der Prozess der Einäscherung im Krematorium dauert in der Regel etwa 1,5 bis 3 Stunden, je nach Temperatur und Größe des Verstorbenen. **
-
Was passiert mit der Asche nach der Kremation in einem Krematorium?
Die Asche wird in eine spezielle Aschekapsel oder Urne gefüllt. Diese wird dann an die Angehörigen übergeben oder auf Wunsch an einem bestimmten Ort beigesetzt. In einigen Fällen kann die Asche auch anonym auf einem Friedhof oder einem speziellen Gelände verstreut werden. **
-
Was geschieht mit der Asche nach der Einäscherung in einem Krematorium?
Die Asche wird in einer Urne gesammelt und den Angehörigen übergeben. Diese können die Urne beispielsweise zu Hause aufbewahren, auf einem Friedhof beisetzen oder an einem anderen Ort ihrer Wahl verstreuen. Es ist auch möglich, die Asche in einem Kolumbarium zu platzieren. **
Ähnliche Suchbegriffe für Gewerblicher-Grundstückshandel-Die-problematische
-
Eine Rechtsfigur mit Tücken. Querschnitt über die Abgrenzungsmerkmale, Sonderfälle und Konsequenzen bei gewerblichem Grundstückshandel, TaschenbuchEine Rechtsfigur Mit Tücken. Querschnitt Über Die Abgrenzungsmerkmale, Sonderfälle Und Konsequenzen Bei Gewerblichem Grundstückshandel, Taschenbuch Von Anne Rothkegel, Grin, 978-3-638-72844-7, Seitenanzahl: 7242,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gewerblicher Soßenspender - 3 BehälterMerkmale: - gewerblicher Soßenspender aus Edelstahl mit 3 x 3,6-Liter-Behältern - Der Soßenspender ist aus rostfreiem Stahl gefertigt und daher besonders langlebig. Abnehmbarer Eimer. - Die jedes Mal gepumpte Sauce beträgt ca. 30 ml Technische Daten: - Behältermaße: ⌀16x17,5cm - Spendermaße: 52,5 x 30,5 x 35,8 cm Behälterkapazität: 3,6 l Anzahl der Container: 3820,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
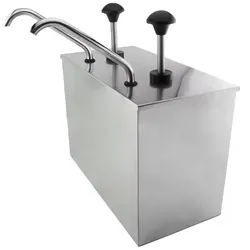
Gewerblicher Soßenspender - 2 BehälterMerkmale: - gewerblicher Soßenspender aus Edelstahl mit 2 Behältern à 3,6 l - Der Soßenspender ist aus rostfreiem Stahl gefertigt und daher besonders langlebig. Abnehmbarer Eimer. - Die jedes Mal gepumpte Sauce beträgt ca. 30 ml Technische Daten: - Behältermaße: ⌀16x17,5cm - Spendermaße: 35 x 30,5 x 35,8 cm Behälterkapazität: 3,6 l Anzahl der Behälter: 2597,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Möglichkeiten der Bestattung nach der Einäscherung in einem Krematorium?
Die Asche kann in einer Urne beigesetzt, verstreut oder in einem speziellen Friedwald beigesetzt werden. Alternativ kann die Asche auch zu Schmuckstücken verarbeitet oder in einem Erinnerungsdiamanten umgewandelt werden. Eine weitere Möglichkeit ist die Beisetzung der Asche auf einem Friedhof in einem speziellen Urnengrab. **
-
Sind Zwergspitze problematische Hunde?
Zwergspitze sind im Allgemeinen keine problematischen Hunde, solange sie gut erzogen und ausreichend beschäftigt werden. Wie bei jeder Hunderasse können jedoch individuelle Unterschiede auftreten, und einige Zwergspitze können bestimmte Verhaltensprobleme entwickeln. Es ist wichtig, sich vor der Anschaffung eines Zwergspitzes über die Rassemerkmale und ihre Bedürfnisse zu informieren, um sicherzustellen, dass man ihnen gerecht werden kann. **
-
Wer übernimmt die Versandkosten gewerblicher Verkäufer?
Die Versandkosten werden in der Regel vom Käufer übernommen. Es kann jedoch auch vorkommen, dass der Verkäufer die Versandkosten trägt, um den Verkauf attraktiver zu gestalten. Die genaue Regelung hängt von den individuellen Vereinbarungen zwischen Verkäufer und Käufer ab. **
-
Was ist ein gewerblicher Wiederverkäufer?
Ein gewerblicher Wiederverkäufer ist eine Person oder ein Unternehmen, das Waren oder Dienstleistungen kauft und diese wieder verkauft, um Gewinn zu erzielen. Im Gegensatz zu privaten Verkäufern handelt es sich bei gewerblichen Wiederverkäufern um Personen oder Unternehmen, die regelmäßig und in größerem Umfang handeln. Sie können in verschiedenen Branchen tätig sein, wie zum Beispiel im Einzelhandel, Großhandel oder E-Commerce. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.